Procédures judiciaires / Administrateur / Déclarations
Maître Victor Fisher : deux déclarations, deux explications
Two Affidavits, Two Explanations

Deux fois, Maître Victor Fisher, administrateur judiciaire et associé du cabinet Chen Fisher Gabbay, a joint une déclaration sous serment rédigée exactement dans les mêmes termes : « Je confirme que tous les détails figurant dans le rapport ci-joint ont été vérifiés et sont exacts, au mieux de ma connaissance et de ma compréhension. » Deux fois, la greffière de l'exécution lui a ordonné de clarifier un détail des pièces jointes. La première fois, il a répondu : « un écart technique dans la mise à jour des systèmes de la banque uniquement ». La seconde : « une erreur de l'employée chargée du dossier ». Cet article place les documents côte à côte, avec les décisions qui ne soutiennent pas le propriétaire du véhicule. Toutes les citations sont traduites de l'hébreu.
En bref
- Le rapport de l'administrateur de début août 2026 comportait une ligne d'honoraires d'avocat, étape B, de 21,456.50 NIS, honoraires annulés par une décision judiciaire dès octobre 2025.
- Le 31 août 2026, Maître Victor Fisher a attribué cette ligne à « un écart technique dans la mise à jour des systèmes de la banque uniquement » et a écrit qu'« il n'existe aucun fondement pour la composante d'honoraires étape B dans la dette ».
- Le 21 octobre 2026, il a demandé l'approbation de la vente du véhicule à un acheteur prénommé Mordechai. À côté du nom figurait un numéro d'identité qui, selon le registre de la population, appartient à sa fille. Le 2 novembre 2026, il a expliqué : « une erreur de l'employée chargée du dossier ».
- La demande comprenait un accusé de remise portant une signature que le propriétaire déclare ne pas être la sienne. La greffière a jugé ses griefs sur les remises non établis. Le propriétaire a déposé des plaintes déontologiques contre Maître Victor Fisher, qui n'ont pas été tranchées.
La première déclaration et la ligne d'honoraires
Le 8 juin 2026, Maître Victor Fisher a signé une déclaration « à l'appui du rapport déposé dans le dossier d'exécution n° 515509-06-24 ». Un autre avocat de son cabinet a certifié l'avoir averti qu'il devait dire la vérité, faute de quoi il s'exposerait aux peines prévues par la loi. La déclaration était jointe au rapport de l'administrateur déposé auprès de la greffière de l'exécution de Haïfa début août 2026.
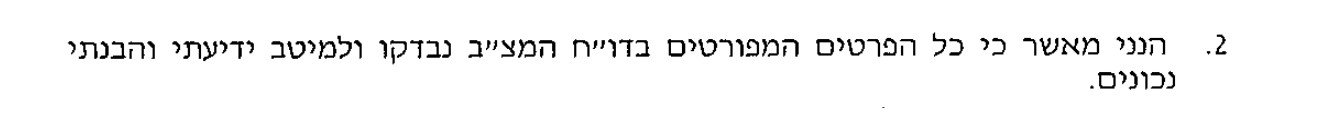
Au rapport était joint un relevé de Mizrahi Tefahot Leasing Ltd imprimé le 22 juillet 2026, environ six semaines après la date de la déclaration. Sa dernière ligne indique « שכ"ט ב » (honoraires, étape B), 21,456.50 NIS, datée du 22/07/2026, et le solde passe de 179,627.58 à 201,084.08 NIS.

Le même montant avait été ajouté à la dette dans le dossier du billet à ordre le 29 janvier 2025. Le 21 octobre 2025, le greffier de l'exécution de Netanya a annulé toutes les procédures de ce dossier, après avoir constaté que le propriétaire se trouvait hors d'Israël à la date de signification déclarée, et a écrit : « J'ordonne l'annulation de toutes les procédures accomplies dans le dossier, ainsi que l'annulation des honoraires étape B ajoutés à la dette dans le dossier ».
Première explication : « un écart technique »
Le 10 août 2026, le propriétaire a demandé des instructions à l'administrateur. Le 16 août 2026, la greffière a écrit : « Toutefois, l'examen du relevé montre qu'il comprend une composante d'honoraires étape B, bien que cette composante ait apparemment été annulée dans l'autre procédure. Le créancier précisera donc la raison du maintien de cette composante dans le solde allégué de la dette ».
Le 31 août 2026, le créancier et l'administrateur ont déposé une réponse signée par Maître Victor Fisher. Elle indiquait que la composante « a été annulée dans le dossier du billet à la suite de la décision du 21/10/25, rendue à la suite de la demande du débiteur de prorogation du délai et de mise à jour de la date de signification de l'avertissement », puis : « Il est précisé que le relevé déposé dans la demande précédente, qui comprenait la composante d'honoraires étape B, résultait uniquement d'un écart technique dans la mise à jour des systèmes de la banque. » Elle ajoutait : « Pour lever tout doute, à ce jour, et jusqu'à la décision sur la demande qui sera déposée comme indiqué, il n'existe aucun fondement pour la composante d'honoraires étape B dans la dette, et un relevé mis à jour, dans lequel cette composante a été annulée, est donc déposé. »
Selon le propriétaire, cette ligne n'est pas une ancienne écriture oubliée : elle porte une date d'enregistrement et une date de valeur du 22 juillet 2026 et un numéro de référence de 2026. Le 21 octobre 2026, le propriétaire a déposé une plainte contre Maître Victor Fisher devant la commission de déontologie du barreau, district Centre, et ces honoraires figurent parmi ses griefs. Sur la première plainte.
La seconde déclaration et le numéro d'identité
Le 21 octobre 2026, Maître Victor Fisher, en qualité d'administrateur, a demandé l'approbation de la vente du véhicule à un acheteur prénommé Mordechai. Le paragraphe 8 de la demande se lit ainsi : « Compte tenu de ce qui précède, il est demandé d'approuver la vente du véhicule à M. Mordechai [...] n° d'identité [...] libre de tout gage, saisie ou droit d'un tiers. » Selon la réponse du registre de la population obtenue par le propriétaire, le numéro inscrit dans la demande appartient à la fille de Mordechai. Nous ne publions ni ce numéro ni son nom.
La demande était accompagnée d'une déclaration de Maître Victor Fisher rédigée mot pour mot dans les mêmes termes : « Je confirme que tous les détails figurant dans le rapport ci-joint ont été vérifiés et sont exacts, au mieux de ma connaissance et de ma compréhension. » Là encore, un autre avocat de son cabinet a certifié l'avoir averti, et la certification est datée du 21/10/26.
Le 28 octobre 2026, la greffière a approuvé la vente. Le même jour, le propriétaire a déposé une demande urgente d'annulation, où l'on lit : « Le débiteur refuse de prêter la main à une telle manœuvre, et à plus forte raison à sa légitimation par une ordonnance judiciaire. » Selon lui, Mordechai est enregistré auprès de l'administration fiscale comme négociant en véhicules d'occasion, et le véhicule devait être immatriculé au nom d'un tiers, une manœuvre qui « pourrait servir, prétendument, à contourner les règles de l'administration fiscale ».
La signature sur l'accusé de remise
La demande de vente comprenait un accusé de remise daté du 4 octobre 2026 pour une convocation à la vente aux enchères. Le formulaire porte la mention cochée « J'ai remis le document en main propre », et une signature figure dans la case « signature du destinataire ».
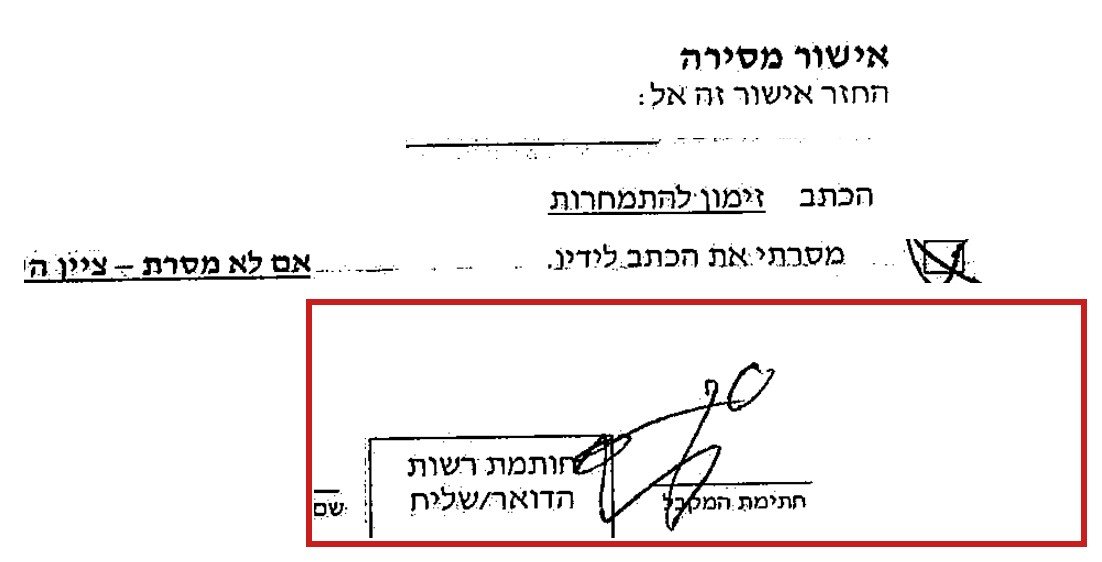
Dans la déclaration jointe à sa demande urgente, le propriétaire a déclaré : « La signature figurant dans la case "signature du destinataire" de l'accusé de remise du 4.10.2026, joint à la demande de l'administrateur d'approuver la vente, n'est pas ma signature. Je n'ai pas signé cet accusé de remise. » Il a également déclaré que ce matin-là, il avait reçu un appel téléphonique lui demandant si c'était bien son adresse, et que personne n'était venu le voir.
Seconde explication : « une erreur de l'employée »
Le 29 octobre 2026, la greffière a décidé : « L'administrateur précisera si le numéro d'identification fourni dans la demande d'approbation de la vente est celui de M. [...]. L'administrateur appuiera sa demande d'une copie de la carte d'identité de l'acheteur. »
Le 2 novembre 2026, Maître Victor Fisher a répondu : « L'administrateur a l'honneur de confirmer et de préciser qu'une erreur s'est effectivement glissée dans la rédaction de la demande d'approbation de la vente, l'identité de l'acheteur/enchérisseur ayant remporté la vente étant M. Mordechai [...] (et alors qu'en raison d'une erreur de l'employée chargée du dossier, ses données ont été mélangées avec celles de sa fille [...], dont les données avaient été ajoutées comme enchérisseuse supplémentaire sur la même offre sur le site Bidspirit ». Il a demandé que la décision soit corrigée afin que le véhicule soit immatriculé au nom de Mordechai. Selon le propriétaire, il a ensuite déposé une nouvelle plainte contre Maître Victor Fisher devant la commission de déontologie.
Les décisions qui ne soutiennent pas le propriétaire
Dans sa décision du 29 octobre 2026, la greffière a refusé de suspendre la procédure. Elle a jugé : « Les griefs du débiteur relatifs aux irrégularités des accusés de remise n'ont pas été dûment établis. Le débiteur n'a pas établi que les accusés de remise étaient entachés de vices de nature à entraîner l'annulation de l'approbation de la vente. Il n'a pas non plus été établi que les remises ne lui avaient pas été faites. Il existe une présomption de remise qui n'a pas été renversée. » Elle a ajouté que la vente avait été approuvée après l'expiration du délai de rachat et que le propriétaire n'avait pas demandé à racheter le véhicule.
Dans sa décision du 16 août 2026, la greffière a jugé que l'obligation de déposer le véhicule ne dépendait pas de la vérification comptable du solde. La réponse du 31 août 2026 précisait que le retrait de la composante ne vaut pas « renonciation au droit du créancier auxdits honoraires », et le même jour une demande visant à les accorder de nouveau a été déposée dans le dossier du billet.
Ce que cet article ne tranche pas
Cet article présente des pièces du dossier d'exécution 515509-06-24 et les griefs du propriétaire du véhicule, partie à la procédure. Il ne conclut pas que Maître Victor Fisher ou quiconque de son cabinet a fait une fausse déclaration, que la signature a été falsifiée ni qui l'a apposée, ni qu'une règle déontologique ou une loi a été enfreinte. La procédure est en cours et les plaintes du propriétaire devant la commission de déontologie n'ont pas été tranchées. Si Maître Victor Fisher répond, sa réponse sera publiée ici. Les citations dont des éléments d'identification ont été retirés sont signalées par [...]. Toutes les citations sont traduites des originaux en hébreu.
La vidéo sur cette affaire : Deux déclarations, sur YouTube (en hébreu).
Sources
- Voir aussi : Maître Victor Fisher : la plainte devant la commission de déontologie a été déposée
- Voir aussi : Maître Victor Fisher
- Dossier d'exécution 515509-06-24 (Haïfa) : déclaration de l'administrateur du 8.6.2026 et relevé du 22.7.2026 joints à son rapport ; décision du 16.8.2026 ; réponse du créancier et de l'administrateur du 31.8.2026 ; demande de vente du 21.10.2026 et ses annexes ; décision du 28.10.2026 ; demande urgente et déclaration du propriétaire du 28.10.2026 ; décision du 29.10.2026 ; précision de l'administrateur du 2.11.2026.
- Dossier d'exécution 506468-12-24 (Netanya) : décision du greffier du 21.10.2025.